一、中国移动游戏行业运营现状
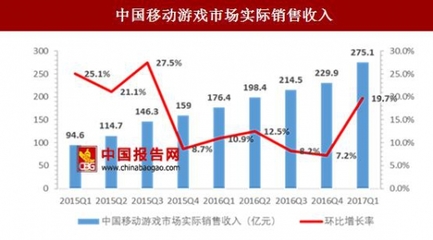
2018年至2023年,中国移动游戏行业经历了从高速增长到存量竞争的转变。2018年,受版号审批暂停影响,行业增速放缓,但全年市场实际销售收入仍达到1339.6亿元,同比增长15.4%。2019年版号恢复审批,市场逐步回暖,收入增至1581.1亿元。2020年受疫情影响,居家娱乐需求激增,移动游戏市场爆发式增长,收入达到2096.8亿元,同比增长32.6%。2021年市场收入继续增长至2255.4亿元,但增速明显放缓。2022年,受宏观经济下行、用户消费意愿减弱及版号发放数量减少等因素影响,市场首次出现负增长,收入为1930.6亿元,同比下降14.4%。2023年,随着版号发放常态化及新品上线,市场逐步复苏,收入回升至2022.6亿元,同比增长4.8%。
用户规模方面,2018年中国移动游戏用户规模为6.05亿人,2019年增至6.35亿人,2020年达到6.65亿人。此后增长趋于停滞,2021年为6.56亿人,2022年降至6.54亿人,2023年微增至6.57亿人,市场进入存量用户深耕阶段,竞争焦点从用户增长转向用户价值提升。
运营模式上,行业已从粗放式买量转向精细化运营。产品运营注重长线生命周期管理,通过持续内容更新、赛季制活动、IP联动等方式提升用户留存与付费。用户运营强调分层管理与精准触达,依托大数据和用户画像实现个性化推送。商业化运营以混合变现模式为主,免费下载配合内购成为主流,广告变现在中小游戏中广泛应用。社区运营通过游戏内社区、社交媒体及官方Discord等渠道构建用户生态,增强用户粘性。
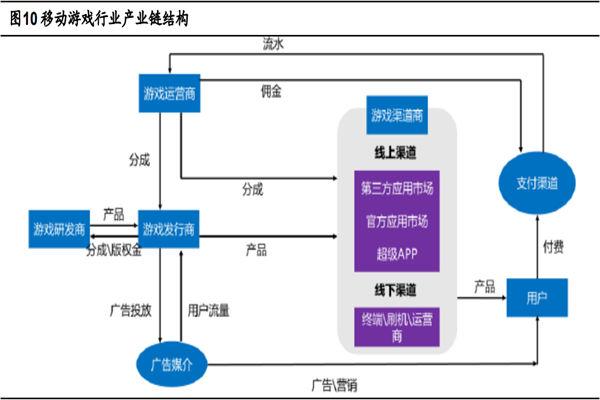
产业链方面,上游研发商注重自研能力建设,头部企业研发投入占比提升;中游发行商与渠道平台竞争格局稳定,应用商店与买量平台协同发展;下游衍生生态包括电竞、直播、周边等,移动电竞市场快速增长。整体看,行业运营呈现精品化、长线化、精细化趋势。
二、发展前景预测
展望2024-2028年,中国移动游戏行业将步入高质量增长阶段。预计2024年市场规模将达2150亿元左右,同比增长约6%。2025年有望突破2300亿元,增速保持在5%-8%区间。至2028年,市场规模预计接近2800亿元,年均复合增长率约5.5%。
驱动因素包括:政策环境趋于稳定,版号发放常态化;5G、云游戏、AI等技术应用提升游戏体验与运营效率;出海成为重要增长引擎,中国移动游戏在欧美、日韩及东南亚市场持续拓展;细分品类如开放世界、二次元、女性向等仍有增长空间。
运营趋势上,智能化运营将成为核心,AI用于用户行为预测、动态难度调整及个性化内容推荐;跨平台运营兴起,手游与PC、主机互通增强用户覆盖;IP生态化运营深化,游戏与影视、动漫、文学联动形成全产业链运营;社交化与UGC运营进一步强化,用户参与内容创造提升归属感。
行业面临用户红利消退、买量成本上升、监管趋严等挑战,运营需更加注重成本控制与效率提升。整体判断,中国移动游戏行业已从增量爆发期转入存量精耕期,运营能力将成为企业核心竞争力的关键。
(注:以上数据为基于行业趋势的第三方调查与预测分析,仅供参考。)